Dans une base de prix BTP, tous les montants ne se valent pas. Le prix d'un bloc béton sur une facture fournisseur, le coût d'un mètre carré de maçonnerie posée et le prix de ce même mètre carré sur un devis accepté sont trois choses différentes. Rangés dans la même colonne, ils produisent des chiffrages faux, même quand chaque nombre est exact.
C'est l'erreur la plus fréquente quand une entreprise construit sa bibliothèque de prix à partir de ses archives. Nous l'avons évoquée dans notre guide pour créer sa bibliothèque de prix BTP à partir de ses anciens devis et factures. Cet article va plus loin : comment structurer la base pour que chaque prix soit comparable, recalculable et explicable.
Distinguer les niveaux de prix
Chaque montant de votre base appartient à un niveau. Le premier travail consiste à les nommer.
| Niveau | Ce qu'il contient | D'où il vient |
|---|---|---|
| Prix d'achat | Une fourniture, une location, une prestation achetée | Factures fournisseurs et sous-traitants |
| Déboursé sec | Matériaux + main-d'œuvre + matériel pour une unité d'ouvrage | Calcul interne à partir des prix d'achat et des rendements |
| Coût direct | Déboursé sec + frais de chantier (installation, encadrement, bennes, protections…) | Calcul interne |
| Prix de revient | Coût direct + quote-part des frais généraux de l'entreprise | Calcul interne, frais généraux issus des comptes |
| Prix de vente HT | Prix de revient + bénéfice et aléas | Devis émis et acceptés |
Les entreprises n'utilisent pas toutes exactement ces étapes : certaines intègrent les frais de chantier dans le déboursé, d'autres raisonnent directement avec un coefficient global. Ce n'est pas un problème, à condition que la convention soit la même partout dans la base et qu'elle soit écrite.
Décomposer un ouvrage
Prenons un ouvrage courant en gros œuvre : maçonnerie de blocs béton creux 20 cm, hourdés au mortier, au m².
Hypothèses
- 10 blocs 20×20×50 par m².
- Mortier : 0,02 m³ par m².
- Pertes et casse : 5 % sur les matériaux.
- Rendement : 0,75 heure de main-d'œuvre par m² (équipe maçon + aide, chantier sans difficulté d'accès).
- Taux horaire chargé : 38 € HT/h.
- Matériel (bétonnière, échafaudage, petit outillage) : quote-part de 1,50 € par m².
Calcul du déboursé sec
| Composant | Quantité | Prix unitaire | Montant / m² |
|---|---|---|---|
| Blocs béton creux 20×20×50 | 10 u | 1,78 € | 17,80 € |
| Mortier | 0,02 m³ | 120,00 € | 2,40 € |
| Pertes et casse (5 %) | 1,01 € | ||
| Sous-total matériaux | 21,21 € | ||
| Main-d'œuvre | 0,75 h | 38,00 € | 28,50 € |
| Matériel | forfait | 1,50 € | |
| Déboursé sec | 51,21 € |
Du déboursé sec au prix de vente
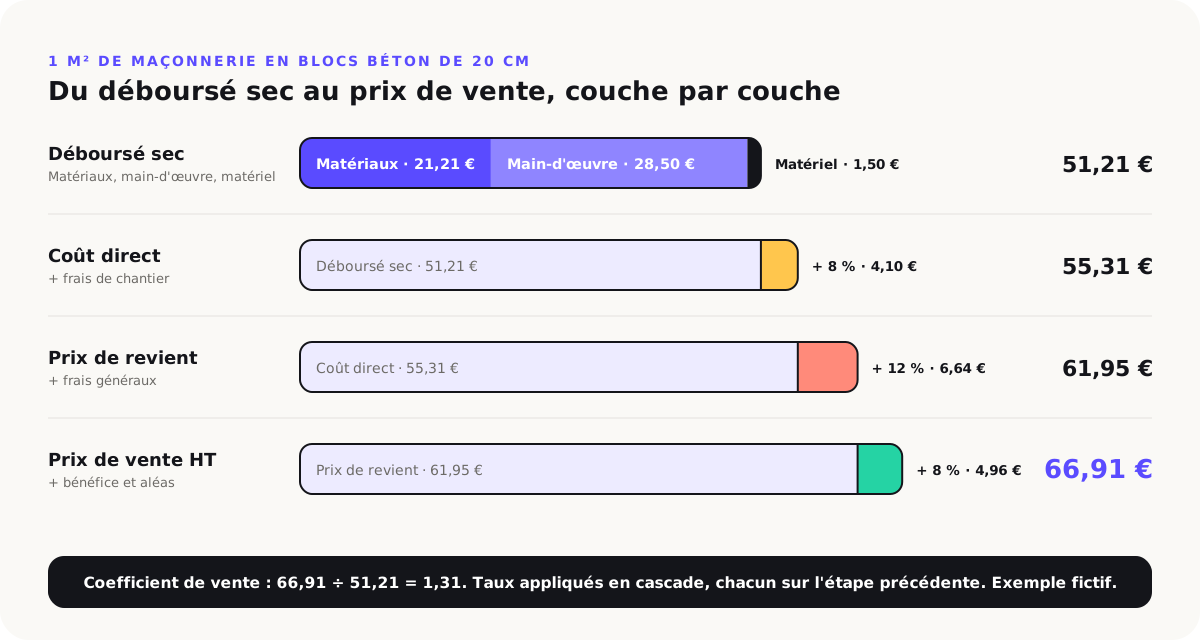
| Étape | Taux (sur l'étape précédente) | Montant / m² |
|---|---|---|
| Déboursé sec | 51,21 € | |
| + Frais de chantier | 8 % | 4,10 € |
| = Coût direct | 55,31 € | |
| + Frais généraux | 12 % | 6,64 € |
| = Prix de revient | 61,95 € | |
| + Bénéfice et aléas | 8 % | 4,96 € |
| = Prix de vente HT | 66,91 € |
Coefficient de vente : 66,91 ÷ 51,21 = 1,31.
Exemple illustratif : quantités, rendement, taux et prix fictifs. Toute décomposition destinée à vos devis doit être revue par la personne qui chiffre dans votre entreprise.
Identifier frais et marge
Ce que contiennent les trois couches
- Frais de chantier : ce qui est propre au chantier sans être rattaché à un ouvrage précis. Installation, clôtures, base vie, bennes, encadrement sur place, nettoyage.
- Frais généraux : ce que coûte l'entreprise pour exister. Loyer, bureau d'études, administratif, véhicules de direction, assurances, logiciels. On les calcule à partir des comptes de l'exercice, puis on les répartit sur l'activité.
- Bénéfice et aléas : la marge visée, plus une réserve pour l'imprévu.
Le piège de la convention de calcul
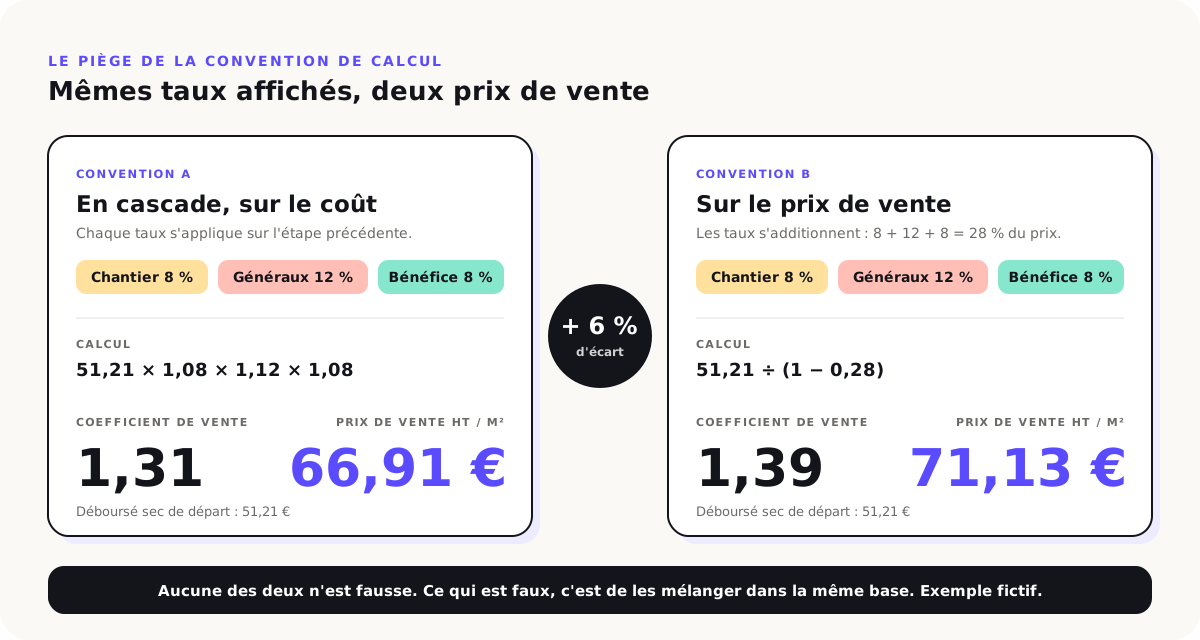
Dans l'exemple ci-dessus, chaque taux s'applique sur l'étape précédente : 8 %, puis 12 %, puis 8 %, en cascade. Le coefficient obtenu est 1,31.
Une autre convention, très répandue, applique ces mêmes taux sur le prix de vente : 8 + 12 + 8 = 28 % du prix de vente. Le coefficient devient alors 1 ÷ (1 − 0,28) = 1,39, et le même ouvrage se vend 71,13 € au lieu de 66,91 €.
Même taux affichés, 6 % d'écart sur le prix final. Aucune des deux conventions n'est fausse. Ce qui est faux, c'est de mélanger dans la même base des prix calculés avec l'une et avec l'autre, ou de ne pas savoir laquelle a servi.
Stocker les coefficients à part
Ne stockez jamais un prix unitaire « avec la marge dedans » comme s'il s'agissait d'un coût. Gardez :
- les déboursés secs dans la base des ouvrages ;
- les coefficients dans une table séparée, éventuellement différenciés par type de chantier ou de client (marché public, particulier, sous-traitance, petit dépannage) ;
- la convention de calcul écrite en tête de cette table.
Quand vos frais généraux évoluent, vous modifiez un taux, et tous les prix de vente se recalculent. Si la marge est noyée dans chaque ligne, il faut tout reprendre à la main.
Conserver le contexte
Un prix sans contexte est un prix qu'on ne peut pas réutiliser en confiance. Pour chaque ouvrage décomposé, notez :
- la date des prix d'achat et du rendement retenu ;
- la source du rendement : chantier de référence, heures pointées, estimation du chef d'équipe ;
- les conditions : accès, hauteur, quantité, saison, zone géographique ;
- le périmètre : fourni-posé ou pose seule, compris ou non les chaînages, les réservations, l'évacuation.
Et pour les prix de vente issus de vos anciens devis, gardez en tête qu'ils contiennent une marge implicite, un contexte commercial et parfois une remise. Ils sont une excellente référence pour vérifier un chiffrage (« on vend habituellement ce mur entre 64 et 70 € le m² »), pas une base de coûts.
Organiser la base en trois tables
Une structure simple, que l'on peut tenir dans un tableur comme dans un outil dédié :
| Table | Contenu | Exemple de ligne |
|---|---|---|
| Ressources | Prix d'achat unitaires : fournitures, locations, taux horaires | Bloc béton creux 20×20×50 — 1,78 € HT/u — facture F-8841 — 03/2026 |
| Ouvrages | Composition : ressources × quantités par unité d'ouvrage, rendement, hypothèses | Maçonnerie agglos 20 cm — 10 blocs + 0,02 m³ mortier + 0,75 h + matériel |
| Coefficients | Frais de chantier, frais généraux, bénéfice, par type de chantier, convention de calcul | Chantier privé courant — 8 % / 12 % / 8 % en cascade |
Une quatrième table, facultative mais précieuse, rassemble les prix de vente constatés sur vos devis acceptés, rattachés aux mêmes ouvrages. Elle sert de garde-fou.
Contrôler les mises à jour
Une base structurée se met à jour beaucoup plus facilement qu'une liste de prix finaux, parce que chaque élément a son propre rythme :
| Élément | Quand le mettre à jour | Qui |
|---|---|---|
| Prix d'achat | À chaque nouvelle facture fournisseur | Automatique ou administratif |
| Rendements | Après chaque chantier significatif, en comparant aux heures pointées | Études de prix + conducteur de travaux |
| Taux horaire chargé | Chaque année, et à chaque changement de convention collective ou de charges | RAF |
| Frais généraux | Après la clôture des comptes | Dirigeant + expert-comptable |
| Bénéfice et aléas | Selon la stratégie commerciale | Dirigeant |
Quand un prix d'achat change, le déboursé sec se recalcule. Quand les frais généraux changent, les prix de vente se recalculent. Personne ne retouche les ouvrages un par un.
Les erreurs les plus fréquentes
- Une seule colonne « prix » pour des prix d'achat, des déboursés et des prix de vente.
- La marge noyée dans les prix unitaires, impossible à modifier sans tout reprendre.
- Une convention de calcul non écrite, différente d'une personne à l'autre.
- Des rendements jamais confrontés aux heures réelles. C'est souvent là que se cache l'écart entre la marge prévue et la marge constatée.
- Un taux horaire non chargé : le salaire brut à la place du coût complet de l'heure.
- Des frais généraux calculés une fois, il y a cinq ans, et jamais revus.
Pour aller plus loin
Une base structurée de cette façon devient la fondation d'autres usages : préparer un premier brouillon de devis à partir d'une demande client, comparer un chiffrage à vos prix habituels, ou décider quand s'appuyer sur une bibliothèque de prix du marché.
Chez une entreprise de construction et terrassement d'environ 50 salariés, c'est cette distinction entre prix d'achat issus des factures et prix de vente issus des devis qui a structuré la base de prix partagée. Le détail est dans le cas d'usage : Bibliothèque de prix BTP : des archives de devis à une base partagée.
Questions fréquentes
Quelle différence entre déboursé sec et prix de revient ?
Le déboursé sec regroupe les coûts directs : matériaux, main-d'œuvre, matériel. Le prix de revient y ajoute les frais de chantier et la quote-part de frais généraux. Le prix de vente HT ajoute le bénéfice et les aléas.
Faut-il stocker des prix de vente ou des déboursés secs ?
Les deux, séparément. Le déboursé sec décomposé permet de recalculer. Les prix de vente constatés servent de référence, mais contiennent une marge implicite.
Comment calculer un coefficient de vente ?
C'est le rapport entre prix de vente HT et déboursé sec. Il intègre frais de chantier, frais généraux et bénéfice. Selon que les taux s'appliquent sur le coût ou sur le prix de vente, le résultat diffère : documentez la convention.
À quelle fréquence mettre à jour la base ?
Prix d'achat à chaque facture, rendements après chaque chantier significatif, taux horaire et frais généraux au moins une fois par an.
Vos prix sont là. Il faut juste les ranger.
En 30 minutes, on regarde comment vos prix sont stockés aujourd'hui, ce qui mélange achat, coût et vente, et ce qu'il faudrait pour une base que votre équipe peut recalculer sans tout reprendre.