« On saura à la fin si on a gagné de l'argent. »
Dans beaucoup d'entreprises du bâtiment, c'est ainsi que se mesure la rentabilité d'un chantier. On attend la dernière facture fournisseur, on additionne, et on découvre, trois mois après la réception, que la marge a fondu. À ce moment-là, plus rien ne peut être corrigé.
Le calcul de la rentabilité après coup est bien documenté : chiffre d'affaires moins coûts, divisé par le chiffre d'affaires. Ce qui l'est beaucoup moins, c'est le suivi pendant le chantier : comment savoir, à mi-parcours, si le chantier dérive, sur quel poste, et ce qu'il faut corriger.
Ce guide explique comment comparer le budget aux coûts réels pendant les travaux : fixer un budget de référence, rattacher les dépenses, tenir compte des engagements, comparer à avancement comparable, puis estimer la marge à fin.
Pourquoi la marge se découvre trop tard
Trois raisons reviennent presque toujours.
- Les factures arrivent en retard. Le béton coulé en mars est facturé en avril, la location de la nacelle en fin de mois, le sous-traitant facture à sa situation suivante. À tout moment, une partie des coûts réels est invisible.
- Les heures ne sont pas affectées. Les feuilles d'heures existent pour la paie, mais elles ne disent pas toujours sur quel chantier, ni sur quelle tâche.
- Les factures fournisseurs ne sont pas rattachées au bon chantier. Une facture sans référence finit en frais généraux, et la marge du chantier paraît meilleure qu'elle n'est.
Et surtout : le journal des ventes ne permet pas ce suivi. Il dit ce que vous avez facturé, pas ce que le chantier vous a coûté. C'est une limite que nous avons déjà soulignée dans notre article sur les indicateurs d'un tableau de bord BTP.
Étape 1 — Fixer le budget de référence
Le budget de référence est le point de comparaison de tout le suivi. Il se construit à partir du devis signé, mais en coûts, pas en prix de vente.
Découper par poste
Pour chaque chantier, au minimum :
| Poste | Ce qu'il contient | Unité de suivi |
|---|---|---|
| Main-d'œuvre | Heures prévues × taux horaire chargé | Heures et euros |
| Matériaux | Fournitures prévues | Euros |
| Matériel | Locations, quote-part du matériel de l'entreprise | Euros |
| Sous-traitance | Lots confiés à d'autres entreprises | Euros |
| Frais de chantier | Installation, bennes, encadrement, protections | Euros |
Si vos devis sont construits à partir d'ouvrages décomposés en déboursé sec, ce budget se déduit presque automatiquement. Sinon, il faut le reconstruire une fois, au démarrage. Voir comment structurer sa base de chiffrage.
Figer une version, puis la réviser proprement
Le budget de départ ne se modifie pas en cours de route pour « coller » à la réalité. En revanche, un avenant signé ou des travaux supplémentaires acceptés créent une nouvelle version du budget, avec leur propre montant et leurs propres coûts. Gardez l'historique : budget initial, budget révisé, et la raison de chaque révision.
Étape 2 — Rattacher heures, achats et sous-traitance
Chaque coût réel doit être affecté à un chantier et, idéalement, à un poste.
- Heures : pointées par chantier, valorisées au taux horaire chargé (salaire, charges, congés, temps non productif), pas au salaire brut.
- Achats : chaque facture fournisseur porte une référence de chantier, ou est rapprochée du bon de commande ou du bon de livraison.
- Sous-traitance : les situations du sous-traitant sont rattachées au chantier et au lot concerné.
- Frais de chantier : bennes, locations, consommables, au fil de l'eau.
Le niveau de précision dépend de vos décisions. Pour savoir si un chantier dérive, l'affectation par chantier et par grand poste suffit. Le détail par ouvrage n'est utile que si vous voulez corriger vos rendements.
Étape 3 — Traiter les engagements
C'est l'étape la plus souvent oubliée, et celle qui fausse le plus le suivi.
Un engagement est une dépense décidée mais pas encore facturée :
- une commande de matériaux livrée, dont la facture arrivera en fin de mois ;
- une location en cours ;
- une partie de sous-traitance réalisée mais pas encore facturée ;
- un bon de commande passé pour une livraison à venir, déjà nécessaire à l'avancement constaté.
Si vous ne comptez que les factures reçues, votre marge à date est systématiquement surestimée. Elle se dégrade ensuite au rythme de l'arrivée des factures, et l'alerte vient trop tard.
La règle : coût réel à date = coûts facturés + engagements correspondant aux travaux déjà réalisés.
Étape 4 — Comparer à avancement comparable
Comparer les coûts réels au budget total n'a pas de sens : un chantier à 60 % d'avancement qui a consommé 60 % de son budget est peut-être dans les clous, ou peut-être pas, selon les postes.
La bonne comparaison se fait poste par poste, entre :
- le budget acquis : budget du poste × avancement validé de ce poste ;
- le coût réel du poste : facturé + engagé.
Pourquoi poste par poste ? Parce que les postes n'avancent pas au même rythme. Le terrassement sous-traité peut être terminé à 100 % quand la maçonnerie n'en est qu'à la moitié. Un pourcentage global mélange ces rythmes et masque les écarts.
L'avancement, lui, doit être validé : par le conducteur de travaux, sur la base de ce qui est réellement réalisé, idéalement le même que celui qui sert aux situations de travaux.
Exemple chiffré : un chantier à mi-parcours
Le chantier
Gros œuvre d'une maison individuelle avec garage. Marché signé : 180 000 € HT. Budget de coûts : 127 000 €, soit une marge sur coûts directs prévue de 53 000 € (29,4 %), qui doit couvrir les frais généraux et le bénéfice.
Le budget de référence
| Poste | Budget |
|---|---|
| Main-d'œuvre (1 150 h × 38 €) | 43 700 € |
| Matériaux | 52 000 € |
| Matériel | 9 500 € |
| Sous-traitance (terrassement) | 14 000 € |
| Frais de chantier | 7 800 € |
| Total | 127 000 € |
La situation après trois mois
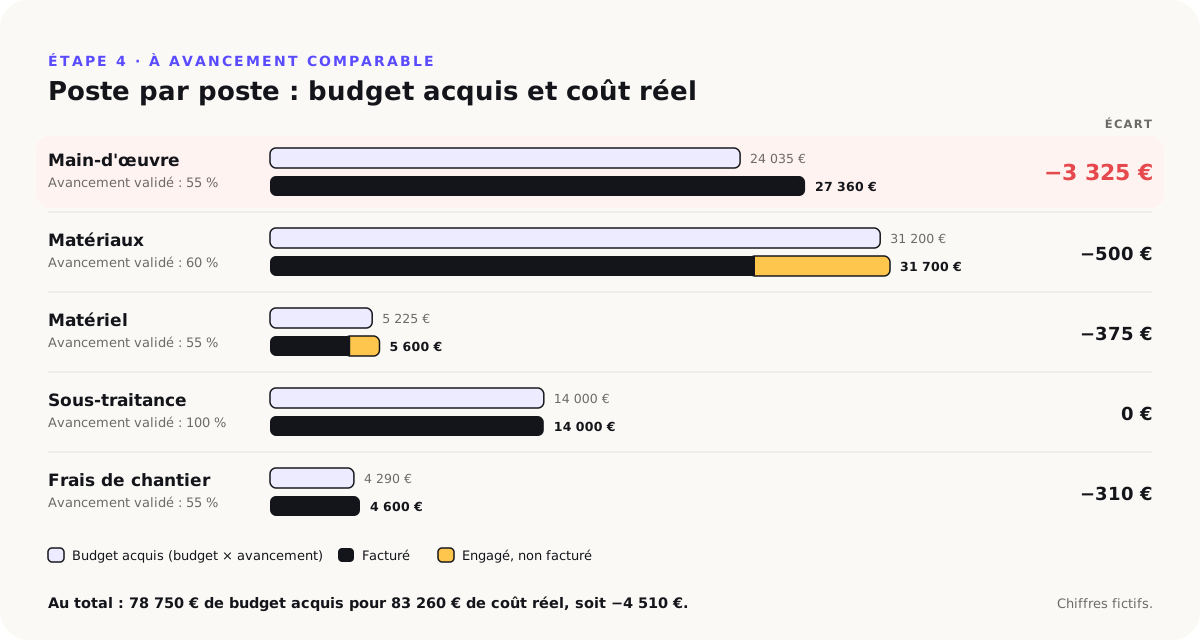
| Poste | Avancement validé | Budget acquis | Facturé | Engagé non facturé | Coût réel | Écart |
|---|---|---|---|---|---|---|
| Main-d'œuvre | 55 % | 24 035 € | 27 360 € (720 h) | — | 27 360 € | −3 325 € |
| Matériaux | 60 % | 31 200 € | 24 800 € | 6 900 € | 31 700 € | −500 € |
| Matériel | 55 % | 5 225 € | 4 100 € | 1 500 € | 5 600 € | −375 € |
| Sous-traitance | 100 % | 14 000 € | 14 000 € | — | 14 000 € | 0 € |
| Frais de chantier | 55 % | 4 290 € | 4 600 € | — | 4 600 € | −310 € |
| Total | 62 % | 78 750 € | 74 860 € | 8 400 € | 83 260 € | −4 510 € |
Exemple illustratif : chiffres fictifs.
Deux lectures du même chantier
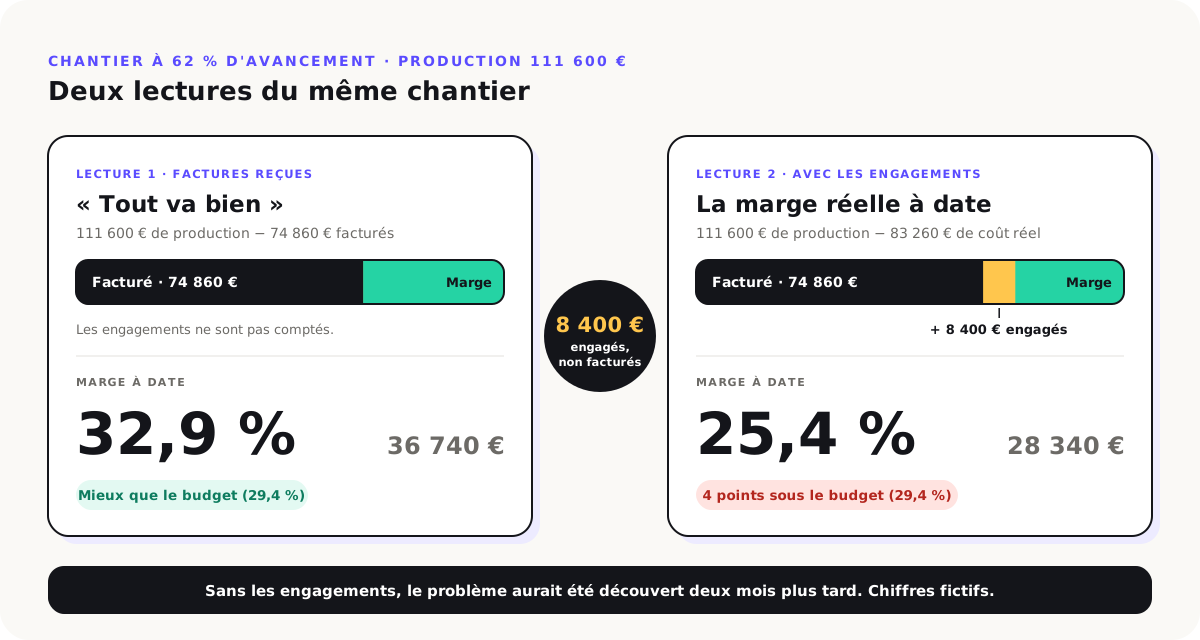
À 62 % d'avancement, la production réalisée représente environ 111 600 € du marché.
- Lecture « factures reçues » : 111 600 − 74 860 = 36 740 €, soit 32,9 % de marge. Mieux que prévu. Tout va bien.
- Lecture complète, avec engagements : 111 600 − 83 260 = 28 340 €, soit 25,4 %. Quatre points sous le budget.
La différence tient entièrement aux 8 400 € d'engagements non encore facturés. Sans eux, le dirigeant aurait découvert le problème deux mois plus tard.
D'où vient l'écart ?
L'essentiel de l'écart vient de la main-d'œuvre : 720 heures pointées pour un avancement qui en justifiait environ 630. Soit près de 90 heures de plus que prévu à ce stade. Les autres postes dérivent peu.
C'est le genre d'écart qu'on peut encore corriger : comprendre pourquoi (intempéries, attente de livraisons, rendement du devis trop optimiste, équipe incomplète), puis ajuster.
Étape 5 — Estimer la fin et décider
La marge à date dit où vous en êtes. La décision se prend sur la marge à fin.
Calculer le coût à terminaison
Coût à terminaison = coût réel à date + reste à faire.
Le reste à faire se calcule poste par poste. Deux approches :
- Selon le budget : budget restant du poste, si l'on pense que l'écart constaté ne se reproduira pas.
- Selon la tendance : si l'écart vient d'un rendement trop optimiste, il se reproduira. On ajuste le reste à faire au rendement constaté.
Dans l'exemple, si le rendement de la main-d'œuvre reste celui observé, les 19 665 € de main-d'œuvre restant au budget deviennent environ 22 390 €. Pour les autres postes, on garde le budget restant.
| Montant | |
|---|---|
| Coût réel à date | 83 260 € |
| Reste à faire main-d'œuvre (tendance) | 22 390 € |
| Reste à faire matériaux | 20 800 € |
| Reste à faire matériel | 4 275 € |
| Reste à faire frais de chantier | 3 510 € |
| Coût à terminaison estimé | 134 235 € |
| Marge à fin estimée | 45 765 € (25,4 %) |
| Écart avec la marge budgétée | −7 235 € |
Exemple illustratif.
L'estimation du conducteur de travaux reste indispensable : il sait si le retard vient d'une phase difficile désormais terminée, ou d'un problème qui va durer.
Décider des corrections
Selon la cause de l'écart :
- Rendement surestimé au devis : corriger la base de prix pour les prochains devis, et accepter l'écart sur ce chantier.
- Organisation (attentes, livraisons, équipe incomplète) : agir sur le planning et les approvisionnements.
- Travaux non prévus réalisés : vérifier s'il s'agit de travaux supplémentaires à faire signer. Une reprise demandée oralement par le client et réalisée sans devis, c'est de la marge perdue.
- Prix d'achat en hausse : vérifier les conditions fournisseurs et les clauses de révision du marché.
Le dictionnaire des données
Pour que ce suivi fonctionne chaque mois sans tout reconstruire, chaque donnée doit avoir une définition, une source et un responsable.
| Donnée | Définition | Source | Fréquence | Responsable |
|---|---|---|---|---|
| Budget par poste | Coûts prévus au devis signé, par poste | Devis décomposé | Au démarrage, puis à chaque avenant | Études de prix |
| Avancement validé | Part réalisée de chaque poste | Constat chantier | Mensuel ou à chaque situation | Conducteur de travaux |
| Heures pointées | Heures par chantier et par salarié | Pointage | Hebdomadaire | Chefs d'équipe |
| Taux horaire chargé | Coût complet d'une heure | Paie et comptabilité | Annuel | RAF |
| Factures fournisseurs affectées | Achats rattachés au chantier et au poste | Factures + bons de commande | Au fil de l'eau | Administratif |
| Engagements | Commandes et prestations réalisées non facturées | Bons de commande, bons de livraison | Mensuel | Conducteur de travaux + administratif |
| Sous-traitance | Situations des sous-traitants | Factures sous-traitants | Mensuel | Administratif |
| Travaux supplémentaires | Travaux hors marché, signés ou non | Suivi de chantier | Au fil de l'eau | Conducteur de travaux |
| Production | Montant du marché correspondant à l'avancement | Situations de travaux | Mensuel | RAF |
À quelle fréquence ?
- Chaque semaine : les heures par chantier. C'est le poste qui dérive le plus vite et le plus souvent.
- Chaque mois, ou à chaque situation : marge à date, engagements, estimation à fin.
- À la fin du chantier : comparaison budget initial / coût final, poste par poste, et retour d'expérience dans la base de prix.
Sur un chantier de trois semaines, un point à mi-parcours et un point final suffisent. Sur un chantier de huit mois, le suivi mensuel est le minimum.
Les erreurs les plus fréquentes
- Ne compter que les factures reçues. La marge paraît bonne, puis se dégrade au fil des factures.
- Comparer au budget total au lieu du budget correspondant à l'avancement.
- Utiliser un pourcentage d'avancement global quand les postes avancent à des rythmes différents.
- Valoriser les heures au salaire brut au lieu du coût horaire chargé.
- Modifier le budget pour qu'il colle à la réalité. On perd le point de comparaison.
- Ne pas faire signer les travaux supplémentaires au moment où ils sont demandés.
- Ne jamais réinjecter le retour d'expérience dans la base de prix : les mêmes rendements trop optimistes reviennent dans les devis suivants.
Par où commencer ?
Si vous ne suivez aujourd'hui aucune marge en cours de chantier, ne visez pas tout de suite le dictionnaire complet. Commencez par deux postes : les heures par chantier et l'affectation des factures fournisseurs. Ce sont eux qui expliquent la majorité des écarts, et ce sont souvent les données les plus faciles à obtenir.
Ensuite, ajoutez les engagements, puis l'estimation à fin. En trois mois, le suivi peut devenir une routine mensuelle d'une heure par chantier important.
Et pour savoir si la rentabilité des chantiers est vraiment votre priorité, ou si le temps se perd d'abord ailleurs, le diagnostic en 7 questions vous aide à trancher.
Questions fréquentes
Comment calculer la rentabilité d'un chantier en cours ?
En comparant, poste par poste, les coûts réels engagés au budget correspondant à l'avancement validé. On obtient la marge à date, puis la marge à fin en ajoutant le reste à faire.
Pourquoi le journal des ventes ne suffit-il pas ?
Il donne le chiffre d'affaires facturé, pas les coûts. Sans rattachement des heures, achats et sous-traitance à chaque chantier, impossible de savoir si un chantier gagne de l'argent.
Qu'est-ce qu'un engagement ?
Une dépense décidée mais pas encore facturée : commande livrée, location en cours, sous-traitance réalisée. L'ignorer surestime la marge.
Qu'est-ce que le coût à terminaison ?
Coûts déjà engagés plus reste à faire. Comparé au marché, il donne la marge prévisible à fin et permet de réagir pendant le chantier.
À quelle fréquence suivre la rentabilité ?
Les heures chaque semaine, la marge et l'estimation à fin chaque mois ou à chaque situation. Sur un chantier court, un point à mi-parcours et un final suffisent.
Vos chantiers gagnent-ils vraiment de l'argent ?
7 questions, 2 minutes : le diagnostic identifie vos 3 priorités de pilotage, et ce que vous pouvez mettre en place dès cette semaine.