1. Ce qu'est le déboursé sec, et ce qu'il n'est pas
Le déboursé sec est la somme des coûts qu'on peut affecter directement à un chantier ou à un ouvrage : les matériaux mis en œuvre, les heures de main-d'œuvre productive au coût chargé, le matériel utilisé sur place et la sous-traitance. C'est ce que le chantier vous coûte avant toute considération de structure ou de marge.
Il ne contient pas les frais de chantier indirects, comme l'installation, l'encadrement, le levage ou le gardiennage, qui forment avec lui le déboursé total. Il ne contient pas non plus les frais généraux de l'entreprise, le loyer, les véhicules, l'administratif, l'assurance décennale, qui donnent le prix de revient. Et il ne contient pas la marge. Un prix de vente qui part d'un déboursé sec faux est faux dans les mêmes proportions, quelle que soit la qualité des coefficients appliqués ensuite.
2. Les quatre familles de coûts et comment les chiffrer
- Les matériaux : quantité mise en œuvre × prix d'achat net, remises déduites, transport compris. Puis les pertes et chutes : 5 % sur un carrelage simple, 10 à 15 % sur une pose en diagonale, du parquet ou des plaques découpées. Les quantités viennent du métré, pas du devis fournisseur.
- La main-d'œuvre : heures productives × taux horaire chargé. Le taux chargé se calcule une fois par an : coût annuel complet d'un salarié (brut, charges patronales, congés, paniers, trajets, équipements) divisé par ses heures réellement productives, souvent 1 500 à 1 600 heures. Il tombe généralement entre 1,6 et 2 fois le brut horaire. Les heures viennent de vos temps unitaires, ou de l'expérience des chantiers précédents.
- Le matériel : le coût de location pour la durée du chantier, ou pour votre propre matériel un coût d'amortissement journalier (prix d'achat divisé par les jours d'utilisation sur sa durée de vie, entretien compris). Échafaudage, mini-pelle, bétonnière, mais aussi le petit outillage consommé.
- La sous-traitance : le devis du sous-traitant, hors taxes, tel quel. Les frais que vous engagez pour le piloter sont des frais de chantier, pas du déboursé sec.
À ces quatre familles s'ajoutent des coûts directs qu'on oublie souvent de rattacher au chantier : les déplacements, la benne et l'évacuation des déchets, les consommables, une étude ou un diagnostic spécifique.
3. Du déboursé sec au prix de vente
Trois taux, appliqués en cascade. Les frais de chantier, en pourcentage du déboursé sec, donnent le déboursé total. Les frais généraux, en pourcentage du déboursé total, donnent le prix de revient : ce taux vient de votre comptabilité, frais généraux annuels divisés par le chiffre d'affaires. La marge, enfin, donne le prix de vente hors taxes. Le rapport entre prix de vente et déboursé sec est le coefficient de vente : selon le métier et la structure, il se situe souvent entre 1,3 et 1,7.
Un coefficient unique est une approximation acceptable pour une petite entreprise. Dès que la part de sous-traitance ou de matériaux varie beaucoup d'un chantier à l'autre, il vaut mieux des coefficients différents par famille : on ne marge pas la sous-traitance comme la main-d'œuvre.
4. Les erreurs qui coûtent de la marge
- Compter le salaire au lieu du coût chargé. L'écart est de 60 à 100 %. C'est l'erreur la plus fréquente, et la plus chère.
- Oublier les pertes. Cinq à quinze pour cent du poste matériaux, qui sortent directement de la marge.
- Ne pas rattacher les déplacements, la benne, le petit matériel. Ils finissent dans les frais généraux, où ils gonflent un taux que personne ne vérifie.
- Prendre les quantités du fournisseur pour des quantités mises en œuvre. Le métré fait foi.
- Chiffrer les heures productives à partir des heures payées. Un salarié payé 1 820 heures en produit 1 500 à 1 600.
- Ne jamais comparer au réel. Le déboursé prévu n'a de valeur que confronté aux heures et aux achats constatés en fin de chantier.
5. Déboursé unitaire et bibliothèque de prix
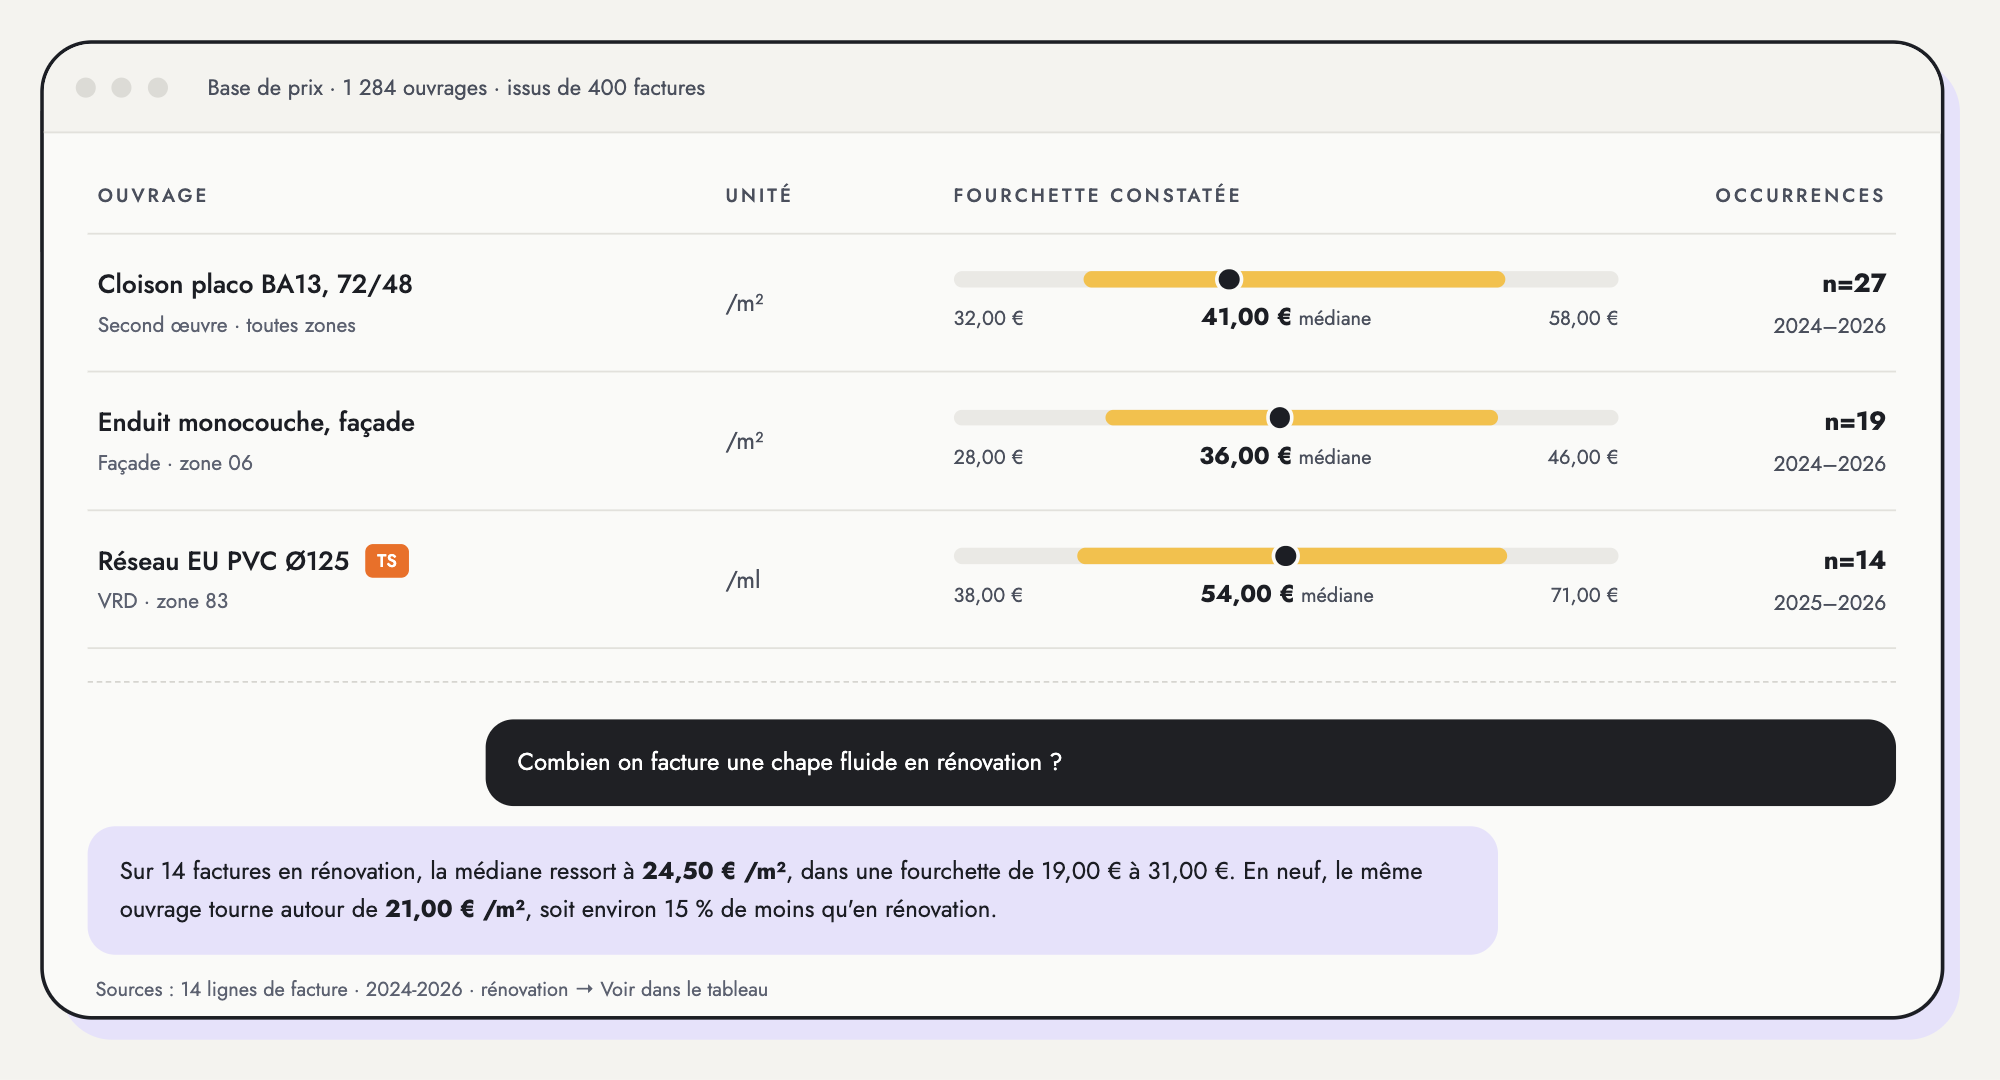
Divisé par la quantité d'ouvrage, le déboursé sec devient un déboursé unitaire : tant d'euros par mètre carré de carrelage posé, par mètre linéaire de cloison, par unité de menuiserie. C'est l'élément de base d'une bibliothèque de prix : des ouvrages chiffrés une fois, avec leurs temps et leurs matériaux, réutilisés dans tous les devis suivants et corrigés à chaque chantier réel. C'est ce qui permet de chiffrer vite sans chiffrer faux. Nous expliquons comment la construire dans notre page sur la bibliothèque de prix.